
Общие вопросы
Прачечная в гостинице: учет затрат, распределение и показатели эффективности
Автор: Александр Сандульский
В USALI 12 для внутренней прачечной гостиницы предусмотрена отдельная форма House Laundry — Schedule 12. В ней собирают расходы прачечной, учитывают предусмотренные зачеты и распределяют итоговую стоимость между подразделениями, которые пользуются услугами. Поэтому внутреннюю прачечную не следует автоматически относить целиком к расходам Housekeeping или считать самостоятельным центром прибыли.
Порядок учета зависит от того, кто выполняет стирку. Если гостиница обрабатывает белье самостоятельно, расходы проходят через Schedule 12 и распределяются между потребителями. Если услуги оказывает внешний подрядчик, их стоимость относят на подразделение, которое получило услугу. Показатели вроде стоимости стирки килограмма белья помогают анализировать эффективность, но не являются отдельными обязательными формами USALI.
Двенадцатая редакция USALI применяется с 1 января 2026 года. В ней также появилась отдельная форма Energy, Water, and Waste (EWW) вместо прежнего расписания коммунальных расходов. Официальная информация о редакции опубликована на сайте AHLA.
Как учитывать внутреннюю прачечную
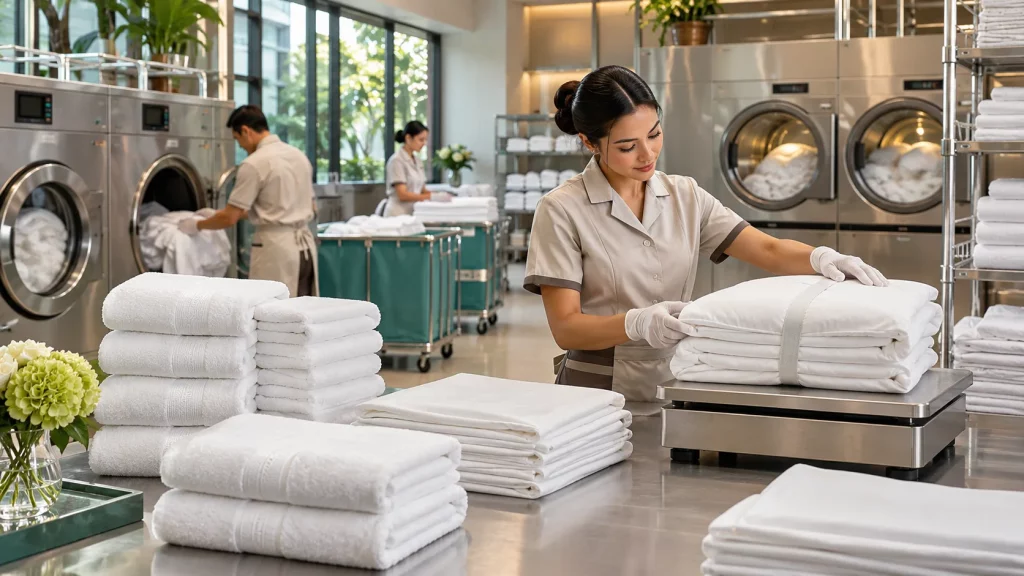
Внутренняя прачечная — обслуживающая функция гостиницы. Ее расходы сначала собирают в House Laundry — Schedule 12, затем вычитают предусмотренные зачеты и распределяют оставшуюся сумму между подразделениями-потребителями. После полного распределения остаток по прачечной должен быть равен нулю.
К затратам относят расходы, связанные с работой самой прачечной: оплату труда и начисления, моющие средства и другие материалы, обслуживание оборудования, а также прочие операционные расходы. Для дополнительной детализации гостиница может вести собственную аналитику, сворачивая ее при подготовке отчетности в соответствующие строки USALI.
Базовая логика расчета:
Стоимость внутренней прачечной = расходы прачечной − предусмотренные зачеты.
Если прачечная оказывает платные услуги гостям или другим внешним потребителям, связанные с ними суммы учитывают в соответствии с правилами формы и вычитают из стоимости, распределяемой между внутренними подразделениями.
Как учитывать услуги внешней прачечной
Если гостиница передает стирку подрядчику, его счет относится на подразделение, потребляющее услугу. Например, стоимость обработки постельного белья и полотенец может учитываться в расходах, связанных с обслуживанием номерного фонда, а стирка ресторанного текстиля — в расходах Food & Beverage.
Внешнюю услугу не нужно проводить через House Laundry — Schedule 12 только потому, что она связана со стиркой: эта форма предназначена для учета внутренней прачечной. При распределении счета между несколькими подразделениями используйте обоснованную базу — например, данные подрядчика о весе или количестве обработанных изделий.
Также важно различать стирку гостиничного белья и стирку униформы сотрудников: эти расходы не следует автоматически объединять в одном показателе без проверки их классификации в применяемой отчетности.
Как распределить расходы внутренней прачечной
Стоимость распределяют между подразделениями, исходя из фактического использования услуги. Наиболее наглядная база — вес обработанного белья по каждому подразделению. Если вес не измеряется, можно использовать количество обработанных единиц или комплектов, если этот способ достаточно точно отражает объем услуги.
Например, если на ресторан приходится 30% общего объема стирки, соответствующую долю расходов можно отнести на Food & Beverage. Выбранную базу следует документировать и применять последовательно, чтобы результаты можно было сравнивать между периодами.
Использование выручки подразделений как базы распределения обычно менее точно, если доступны физические данные о потреблении прачечной: выручка сама по себе не показывает объем обработанного белья. Аналогичный принцип причинно-следственного распределения применяется и к другим внутренним обслуживающим функциям, например к питанию сотрудников гостиницы по USALI.
Как рассчитать стоимость стирки килограмма белья
USALI не устанавливает единую обязательную формулу себестоимости одного килограмма белья. Гостиница может рассчитывать этот показатель для внутреннего анализа:
Стоимость обработки 1 кг = распределяемая стоимость внутренней прачечной / общий вес обработанного белья.
Чтобы распределить расходы между подразделениями:
Расход подразделения = вес белья подразделения × стоимость обработки 1 кг.
Для расчета понадобятся данные о расходах прачечной, предусмотренных зачетах, общем весе обработанного белья и его объеме по каждому подразделению. Если учет ведется по единицам или комплектам, необходимо использовать сопоставимые показатели во всех периодах.
Стоимость стирки килограмма белья — управленческая аналитика, а не отдельный обязательный показатель USALI. Аналогично гостиница может рассчитывать затраты на прачечную на занятую номеро-ночь, чтобы оценивать расходы, связанные с обслуживанием номерного фонда.
Как анализировать затраты и отклонения
Сравнивайте расходы прачечной с бюджетом и фактическими данными за аналогичный период прошлого года. Для учета сезонности полезно сопоставлять затраты с фактической загрузкой и объемом обработанного белья, а не рассматривать только общую сумму.
Рост расходов может быть следствием увеличения объема стирки, изменения цен на ресурсы, роста трудозатрат или снижения эффективности оборудования. Чтобы определить причину, анализируйте общие затраты вместе с удельной стоимостью обработки и объемом услуг. Снижение удельной стоимости при стабильном качестве может указывать на повышение эффективности; заметное снижение требует также проверить, не ухудшились ли качество обработки и срок службы белья.
Для оценки связанного с прачечной потребления ресурсов используйте данные учета энергии, воды и отходов в логике формы EWW. Подробнее о ней можно прочитать в материале Energy, Water and Waste.
Подходы к анализу финансовых результатов гостиницы рассмотрены в материалах Property Operations Management Report и Hotel Economics. Для автоматизации управленческой отчетности по USALI 12 можно использовать модель учета гостиницы в Финоко.