
Общие вопросы
Трансфер гостей
Автор: Александр Сандульский
Трансфер гостей по USALI 12: куда относить расходы в разных ситуациях
Расходы на трансфер — одна из тех статей гостиничного учета, которые на практике часто классифицируются неоднозначно.
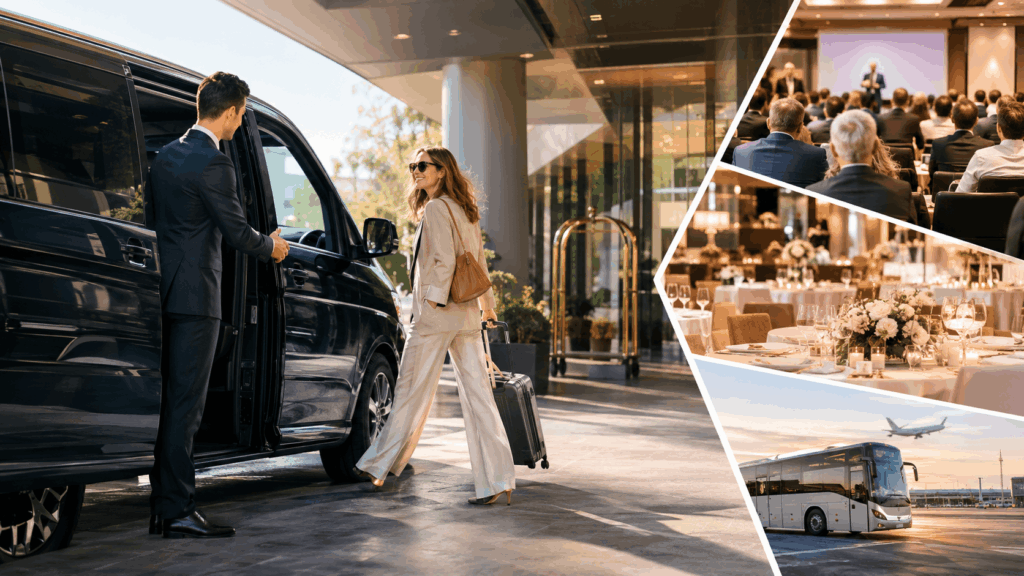
На первый взгляд всё просто: если гостиница оплачивает автобус или автомобиль для перевозки гостей, расход можно отнести в Rooms Department. Именно такая логика применяется к гостевой транспортировке, связанной с обслуживанием номерного фонда.
Но ситуация меняется, если трансфер организован для группы, которая не проживает в гостинице, является частью конференции или банкета либо продаётся гостю как самостоятельная услуга.
Поэтому при классификации транспортных расходов важно учитывать не только сам факт перевозки гостей, но и экономическое назначение услуги, связанную с ней выручку и подразделение, которое получает экономическую выгоду.
USALI 12th Revised Edition предусматривает отдельное представление Rooms, Food & Beverage и Other Operated Departments, а также содержит дополнительные рекомендации по классификации операционных доходов и расходов.
Основной принцип USALI
Для правильной классификации трансфера удобно последовательно ответить на три вопроса:
- Является ли транспортировка частью обслуживания проживающих гостей?
- Связана ли стоимость трансфера с выручкой конкретного операционного подразделения?
- Является ли транспортировка самостоятельной услугой, которую гостиница продаёт и учитывает как отдельную доходную деятельность?
От ответа зависит подразделение, в котором должен оказаться расход.
Главный принцип — расходы должны отражать экономику соответствующей операционной деятельности. Если гостиница предоставляет услугу бесплатно и отдельной выручки нет, необходимо определить, какое подразделение получает от неё основную экономическую выгоду.
Ниже рассмотрим пять типовых ситуаций.
1. Трансфер для группы, проживающей в гостинице
Предположим, гостиница принимает группу из 40 гостей.
Группа проживает в гостинице три ночи. Для неё гостиница заказывает автобус для трансфера:
- аэропорт → гостиница;
- гостиница → аэропорт;
- гостиница → экскурсионный объект.
Стоимость транспортных услуг составляет 120 000 рублей.
В этом случае трансфер является частью обслуживания гостей, размещённых в номерном фонде.
Куда относить расход
Rooms Department → Guest Transportation
То есть стоимость услуги сторонней транспортной компании отражается в расходах Rooms Department.
Например:
| Показатель | Сумма |
| Выручка от проживания группы | 2 000 000 ₽ |
| Транспорт группы | 120 000 ₽ |
| Расходы Rooms Department | +120 000 ₽ |
| Прибыль Rooms Department | уменьшается на 120 000 ₽ |
Здесь трансфер не обязательно создаёт отдельную выручку. Если он предоставляется как часть обслуживания проживающих гостей, его стоимость является расходом Rooms Department.
Экономический смысл классификации прост: гостиница несёт транспортные расходы для обслуживания своего номерного бизнеса.
2. Конференция без проживания
Теперь рассмотрим другую ситуацию.
В гостинице проходит конференция на 100 человек.
Участники:
- не проживают в гостинице;
- арендуют конференц-зал;
- получают кофе-брейки и обед;
- пользуются организованным трансфером из аэропорта.
Стоимость автобуса составляет 150 000 рублей.
Здесь возникает принципиальная разница.
Трансфер не обслуживает номерной фонд, потому что участники не являются проживающими гостями. Он связан с мероприятием, которое генерирует выручку гостиницы.
Если транспорт является частью организации конференции или другого мероприятия, его не следует автоматически относить в Rooms только потому, что перевозятся «гости».
Куда относить расход
Если экономически трансфер относится к конференции или банкетному мероприятию:
соответствующий операционный департамент мероприятия → Transportation / Contract Services
В типичной структуре гостиницы это может быть Food & Beverage / Banquet & Events, если конференционная деятельность организована внутри этого операционного подразделения.
Например:
| Показатель | Сумма |
| Выручка от конференции и F&B | 2 500 000 ₽ |
| Транспорт участников | 150 000 ₽ |
| Расходы мероприятия | +150 000 ₽ |
| Результат мероприятия | уменьшается на 150 000 ₽ |
Ошибкой было бы автоматически отправить 150 000 рублей в Rooms.
Ключевой критерий — не статус человека как «гостя», а экономическая связь расхода с операционной деятельностью.
3. Банкет для группы без проживания
Рассмотрим близкий, но несколько иной пример.
Группа из 80 человек приезжает в гостиницу на праздничный ужин.
Проживания нет.
Гостиница организует трансфер:
аэропорт → гостиница → аэропорт.
За банкет группа платит 1 200 000 рублей.
Транспорт обходится гостинице в 90 000 рублей.
Куда относить расход
Если транспорт организован именно для обеспечения банкета и входит в общую услугу мероприятия, расход следует относить к подразделению, которое получает выручку от этого мероприятия.
В типичной структуре USALI это будет:
Food & Beverage → Banquet / Events
а не Rooms.
Причина очевидна: Rooms Department в этой операции не участвует.
При этом важно не смешивать два разных вопроса:
где учитывать транспортный расход и как отражать выручку от трансфера.
Если гостиница не продаёт трансфер отдельно, а предоставляет его как часть банкетного предложения, отдельной Transportation Revenue не возникает.
В таком случае транспорт является расходом на получение соответствующей выручки от мероприятия.
Например:
| Показатель | Сумма |
| Banquet Revenue | 1 200 000 ₽ |
| Food & Beverage costs | 400 000 ₽ |
| Транспорт | 90 000 ₽ |
| Другие расходы мероприятия | 100 000 ₽ |
| Departmental Profit | 610 000 ₽ |
Если бы транспорт ошибочно отнесли в Rooms, результат банкета был бы завышен на 90 000 рублей.
4. Трансфер продаётся отдельно
Теперь рассмотрим принципиально другую модель.
Гостиница предлагает гостю:
Airport Transfer — 8 000 ₽
Гость оплачивает трансфер отдельно от проживания.
Гостиница заказывает автомобиль у внешнего поставщика за 5 500 рублей.
В этом случае гостиница фактически продаёт самостоятельную транспортную услугу.
Куда относить расход
Если гостиница организует транспорт как самостоятельную доходную операционную деятельность, такую деятельность можно представить в:
Other Operated Departments → Transportation
Например:
| Показатель | Сумма |
| Transportation Revenue | 8 000 ₽ |
| Transportation Expense | 5 500 ₽ |
| Transportation Departmental Profit | 2 500 ₽ |
Это позволяет отдельно видеть экономику транспортной услуги.
USALI 12 предусматривает Other Operated Departments для дополнительных операционных направлений и содержит отдельные рекомендации по разграничению Other Operated и Minor Operated Departments.
Почему нельзя одновременно считать трансфер и Rooms, и отдельным доходным подразделением
Нельзя делать так:
- 8 000 ₽ Transportation Revenue → Other Operated Department;
- 5 500 ₽ Transportation Expense → Rooms.
В результате маржинальность транспортной услуги будет завышена, а Rooms Department — искусственно ухудшен.
Если гостиница рассматривает транспорт как самостоятельную доходную услугу, выручка и непосредственно связанные с ней расходы должны находиться в одном экономическом контуре.
5. Бесплатный трансфер для группы без проживания
Самый интересный случай — гостиница организует бесплатный трансфер.
Например, в гостинице проходит конференция.
Участники не проживают.
Для привлечения участников гостиница предоставляет бесплатный автобус от аэропорта.
Стоимость автобуса — 120 000 рублей.
Отдельной транспортной выручки нет.
Куда относить расход
Здесь нельзя применять правило:
«Раз это трансфер гостей, значит Rooms».
У группы нет проживания, поэтому Rooms Department не является очевидным получателем экономической выгоды.
Следует определить, какое подразделение получает выгоду от бесплатной услуги.
Если трансфер предоставляется для привлечения участников конференции и является частью MICE-программы, расход следует относить на соответствующее подразделение, генерирующее выручку от мероприятия.
Например:
| Показатель | Сумма |
| Conference / Banquet Revenue | 2 000 000 ₽ |
| Бесплатный трансфер | 120 000 ₽ |
| Другие расходы мероприятия | 500 000 ₽ |
| Результат мероприятия | уменьшается на 120 000 ₽ |
То есть бесплатный трансфер фактически является частью стоимости привлечения и обслуживания участников мероприятия.
Другой вариант
Представим, что гостиница предоставляет бесплатный трансфер всем своим гостям как постоянное конкурентное преимущество.
В этом случае основным бенефициаром может быть Rooms Department.
Например:
| Показатель | Сумма |
| Rooms Revenue | 10 000 000 ₽ |
| Бесплатный трансфер | 300 000 ₽ |
| Rooms Department Expenses | +300 000 ₽ |
Таким образом, одинаковая по форме услуга — «бесплатный трансфер» — может иметь разную классификацию в зависимости от того, какую операционную деятельность она поддерживает.
Сравнение пяти ситуаций
| Ситуация | Проживание | Отдельная Transportation Revenue | Получатель выгоды | Классификация |
| Трансфер проживающей группы | Да | Нет | Rooms | Rooms → Guest Transportation |
| Конференция без проживания | Нет | Нет | Conference / F&B | Соответствующий департамент мероприятия |
| Банкет без проживания | Нет | Нет | F&B / Banquet | F&B → Banquet / Events |
| Трансфер продаётся отдельно | Может быть | Да | Transportation operation | Other Operated Department → Transportation |
| Бесплатный трансфер для группы без проживания | Нет | Нет | Департамент — получатель выгоды | Beneficiary Department |
Почему классификация трансфера важна для GOP
На первый взгляд это может показаться чисто бухгалтерским вопросом.
Но классификация непосредственно влияет на управленческий анализ.
Предположим, гостиница организовала трансфер стоимостью 100 000 рублей для конференции без проживания.
Если ошибочно записать расход в Rooms:
Rooms Profit − 100 000 ₽
А прибыль конференции останется искусственно завышенной.
В результате менеджмент может сделать неправильный вывод:
«Rooms Department имеет слишком высокие расходы на транспорт».
Хотя в действительности расход относится к MICE-бизнесу.
Если же 100 000 рублей отнесены на конференцию:
Conference/F&B Profit − 100 000 ₽
становится понятно, сколько гостиница действительно заработала на мероприятии.
Именно поэтому USALI является не просто системой бухгалтерской классификации, а инструментом управленческого анализа операционных результатов. HFTP прямо характеризует USALI 12th Edition как инструмент для финансового и нефинансового анализа и принятия управленческих решений.
Практическое правило для гостиницы
Для автоматизации управленческого учёта можно использовать простое дерево классификации.
Трансфер связан с проживанием?
→ Да → Rooms / Guest Transportation
→ Нет → Есть отдельная выручка от трансфера?
→ Да → Other Operated Department / Transportation
→ Нет → Какое подразделение получает основную экономическую выгоду?
→ Конференция / банкет → соответствующий департамент мероприятия
→ Rooms → Rooms
→ Другое операционное направление → соответствующий департамент
Такой подход значительно надёжнее правила:
«Все трансферы — это Rooms».
Что делать с услугами сторонней транспортной компании
Отдельно стоит рассмотреть ситуацию, когда гостиница ничего не делает самостоятельно.
Например, гость заказывает трансфер аэропорт → гостиница.
Гостиница передаёт заказ транспортной компании.
Автомобиль и водитель принадлежат сторонней компании.
Компания выставляет гостинице счёт 5 000 рублей.
Гостиница продаёт трансфер гостю за 7 000 рублей.
Если гостиница контролирует продажу услуги и отражает 7 000 рублей как Transportation Revenue, то 5 000 рублей являются прямым расходом соответствующей транспортной деятельности.
В таком случае:
Transportation Revenue = 7 000 ₽
Transportation Expense = 5 000 ₽
Transportation Departmental Profit = 2 000 ₽
То есть тот факт, что транспорт физически выполняется третьей стороной, сам по себе не определяет классификацию расхода.
Главное различие
В USALI необходимо различать гостевой транспорт как функцию обслуживания номерного фонда и транспорт как самостоятельную операционную услугу.
Если трансфер обслуживает проживание, его естественное место — Rooms.
Если транспорт является частью другого операционного продукта, например конференции или банкета без проживания, расход должен следовать за этим продуктом.
Если гостиница продаёт транспорт как самостоятельную услугу, транспорт может стать Other Operated Department с собственной выручкой, расходами и departmental profit.
А если услуга бесплатна, следует определить подразделение, которое получает от неё экономическую выгоду.
Вывод
Правильный вопрос при учёте трансфера по USALI звучит не так:
«Перевозим ли мы гостей?»
а так:
«Какую операционную деятельность гостиницы обеспечивает этот транспортный расход?»
Если ответ — проживание, расход относится к Rooms.
Если ответ — банкет или конференция, расход должен следовать за соответствующей операционной деятельностью.
Если гостиница продаёт транспорт как отдельную услугу, возможна классификация в Other Operated Department.
Если выручки нет, следует определить подразделение — получателя экономической выгоды.
Такой подход позволяет сохранить главное назначение USALI: не просто распределить расходы по счетам, а показать экономический результат каждого операционного направления гостиницы.